
La Banque nationale suisse maintient son taux directeur à 0% depuis plusieurs trimestres, avec pour effet des taux du marché monétaire qui restent bas, tout comme les rendements de nombreuses obligations suisses. Les caisses de pension sont ainsi confrontées à la même question: comment générer des revenus stables à long terme sans augmenter sensiblement le risque du portefeuille?
Alors que les obligations d’État et les obligations d’entreprises de première qualité offrent de nouveau des rendements plus faibles, les hypothèques suisses continuent d’offrir des écarts de rendement attractifs par rapport aux obligations suisses pouvant atteindre 1% par an (voir graphique 1). Cette classe d’actifs prend donc de plus en plus d’importance pour les institutions de prévoyance; la part dans les portefeuilles de caisses de pension a augmenté en moyenne à 1,5% au cours des neuf dernières années.
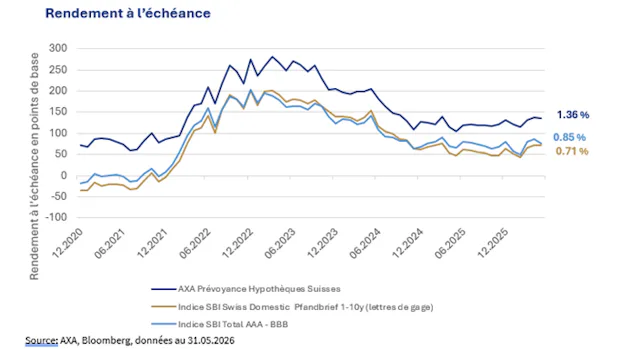
Les hypothèques figurent depuis des décennies parmi les classes d’actifs les plus stables du marché suisse. Les créances sont garanties par des gages immobiliers, l’analyse de crédit repose sur des critères clairement définis et les taux de défaut se situent historiquement à un bas niveau. Depuis son lancement en juillet 2020, le groupe de placement AXA Prévoyance hypothécaire Suisse n’a enregistré aucun défaut de paiement.
La forte hausse des taux en 2022 et 2023 a entraîné d’importantes corrections de valeur sur de nombreux portefeuilles obligataires.
Bien que les portefeuilles hypothécaires aient aussi ressenti les effets de la remontée des taux d’intérêt, ils ont pu simultanément profiter de rendements plus élevés sur les nouveaux contrats, notamment du fait des nouvelles exigences de fonds propres pour les institutions financières. La base de rendement s’est ainsi graduellement améliorée. L’évolution à long terme montre que les hypothèques suisses ont généré une surperformance attractive par rapport aux indices obligataires suisses comparables, tout en subissant des pertes de valeur moins importantes lors de hausses des taux d’intérêt.
Un portefeuille hypothécaire géré de manière professionnelle offre une large diversification en termes de régions, de types d’objets et de durées. En outre, les immeubles en garantie minimisent considérablement l’exposition au risque de crédit. Les caisses de pension disposent ainsi d’une classe d’actifs offrant des flux de trésorerie stables et constituant un complément judicieux aux portefeuilles obligataires traditionnels.
Le groupe de placement AXA Prévoyance hypothécaire Suisse investit dans des prêts hypothécaires garantis par un droit de gage immobilier dans toute la Suisse, en mettant l’accent sur les immeubles résidentiels. Grâce à un réseau d’agences unique en son genre au niveau de la Suisse et à l’ancrage régional d’AXA, des affaires hypothécaires attrayantes sont accessibles sur l’ensemble du territoire suisse. Le portefeuille comprend aujourd’hui quelque 1500 prêts hypothécaires et un taux de nantissement moyen de 45%, offrant une protection contre les crises. Près de la moitié est consacrée à des logements en propriété à usage propre, qui se sont révélés particulièrement résilients par le passé. Aucun crédit de construction ou de développement n’est accordé, si bien que l’accent est systématiquement mis sur des financements hypothécaires présentant peu de risques et des rendements stables.
Le succès d’un portefeuille hypothécaire dépend avant tout de la qualité de l’analyse de crédit et de la gestion des risques. AXA dispose de plus de 100 ans d’expérience sur le marché hypothécaire suisse et compte parmi les acteurs de référence.
Les hypothèques suisses offrent des rendements d’intérêts stables et contribuent à la diversification et à la stabilisation du portefeuille. Parallèlement, la performance des prêts hypothécaires suisses a nettement surperformé celle des marchés obligataires ces dernières années.
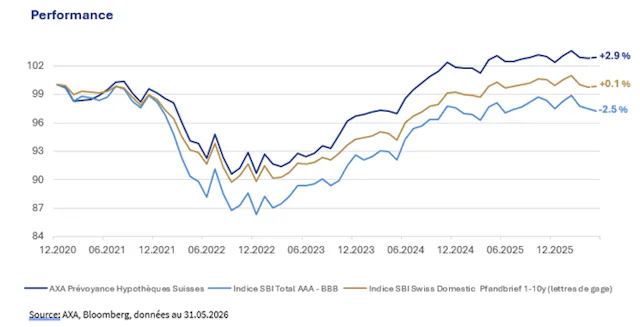
Avec le groupe de placement AXA Prévoyance hypothécaire Suisse de la fondation de placement AXA Prévoyance, les institutions de prévoyance ont accès à un portefeuille de prêts hypothécaires géré de manière professionnelle, largement diversifié et très sûr.
Cet article a été rédigé par Commercial Content en collaboration avec AXA Versicherung AG. Commercial Content est l'unité de marketing de contenu qui produit des contenus commerciaux pour le compte de Tamedia.
